


 Berdasarkan Hasil LBM MWC NU Jekulo di Ranting NU Honggosoco Malam Ahad Pon, 24 Muharram 1447 H. / 14 Juli 2025 M.
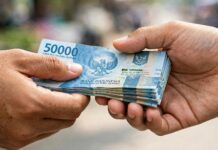
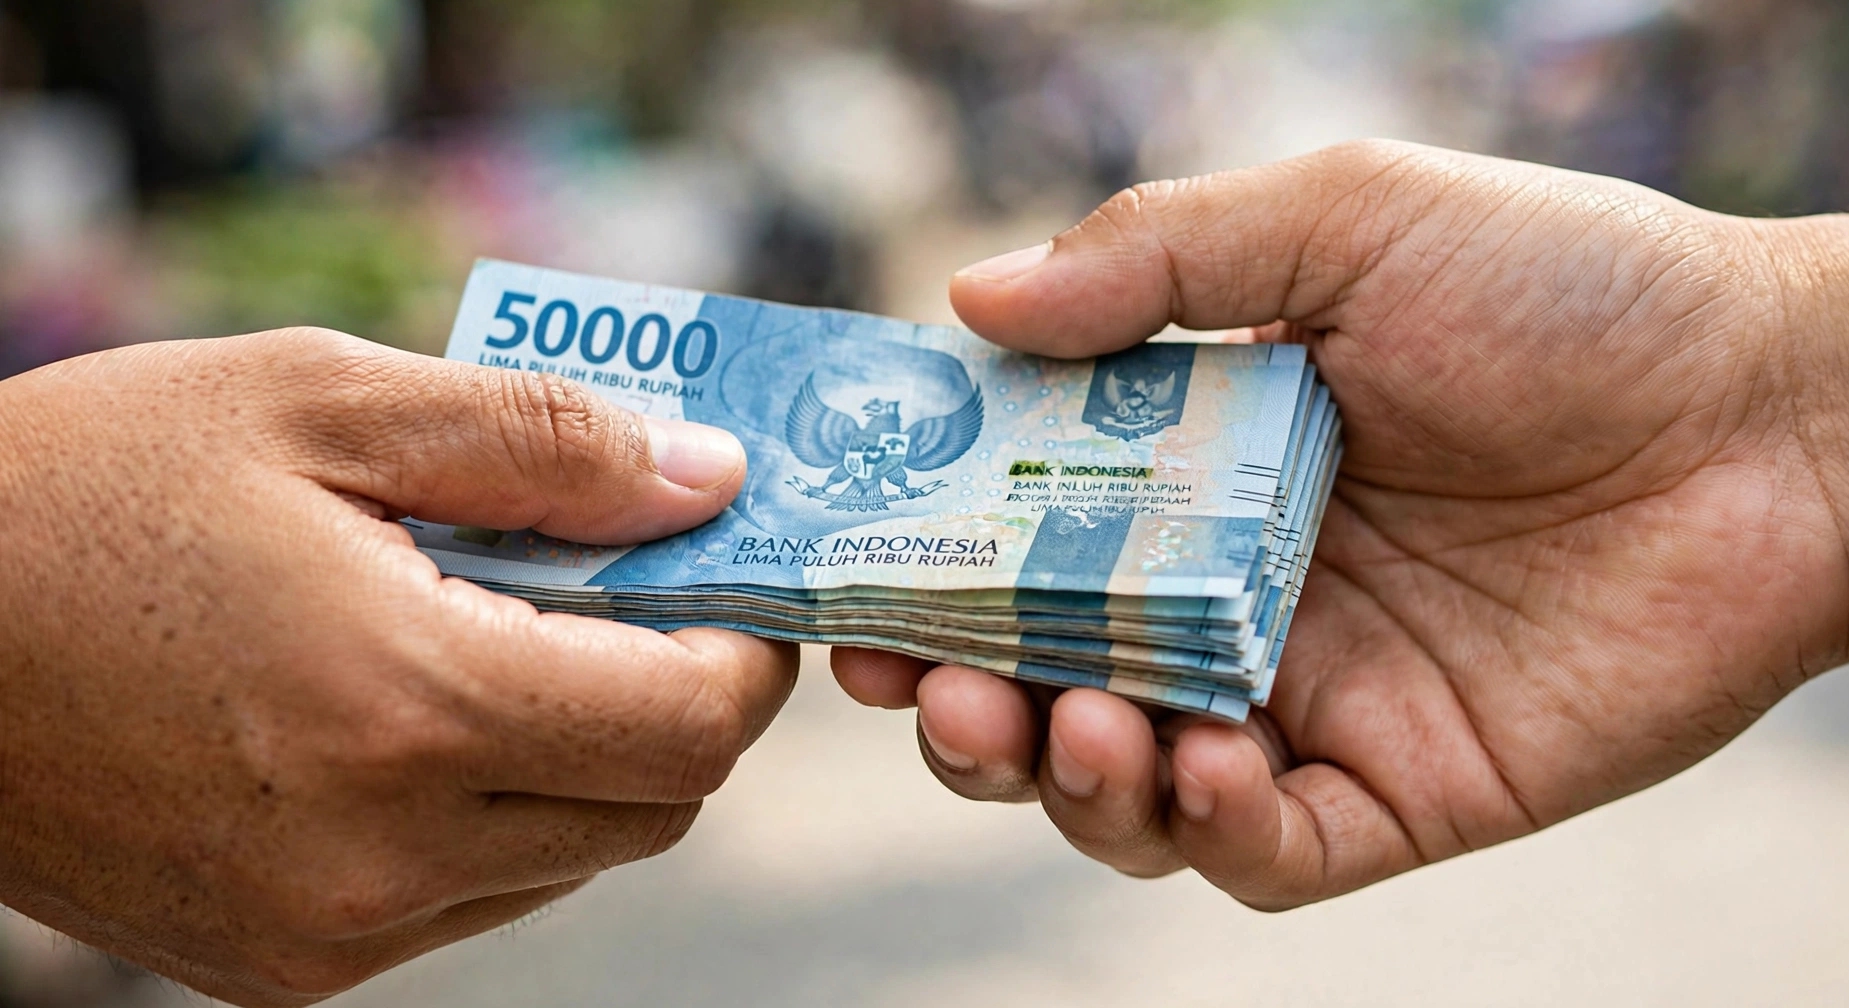
Di tengah tekanan ekonomi dan meningkatnya biaya hidup, berutang sering kali menjadi solusi terakhir bagi banyak orang. Sayangnya, tidak sedikit yang akhirnya terjebak dalam lingkaran utang tanpa ujung. Satu utang belum selesai, sudah muncul utang baru, bahkan terkadang bukan karena kebutuhan mendesak, melainkan demi memenuhi gaya hidup semata.
Lantas, bagaimana pandangan Islam mengenai praktik berutang seperti ini?
Hukum Dasar
Berutang Tanpa Keyakinan Bisa Melunasi adalah Haram
Dalam ajaran Islam, hukum asal dari berutang adalah mubah (boleh). Namun, jika seseorang berutang dalam keadaan tidak memiliki keyakinan atau kemampuan yang cukup untuk melunasinya, maka hukumnya berubah menjadi haram.
Ini berlaku baik untuk utang pertama maupun utang lanjutan.
Alasan utamanya adalah karena tindakan tersebut dapat menimbulkan kerugian dan ketidakadilan bagi pihak pemberi utang. Maka, seseorang yang ingin berutang wajib mempertimbangkan secara matang kemampuan finansialnya untuk membayar kembali.
Pengecualian yang Perlu dipahami
Meskipun secara umum dilarang, Islam memberikan pengecualian dalam kondisi tertentu. Berikut dua keadaan yang menjadikan berutang tetap diperbolehkan, bahkan bisa berubah menjadi wajib, sekalipun tanpa keyakinan mampu membayar :
1. Adanya Transparansi dan Kerelaan dari Pemberi Utang
Jika seseorang benar-benar membutuhkan utang namun merasa tidak yakin bisa melunasinya, maka ia wajib bersikap jujur kepada pihak pemberi utang. Kondisi keuangan yang sebenarnya harus disampaikan dengan terbuka.
Apabila setelah mengetahui kondisi tersebut, pemberi utang tetap rela memberikan pinjaman secara sadar dan tanpa paksaan, maka hukum berutang dalam kasus ini tidak lagi haram. Ini karena pemberi utang telah menyetujui transaksi dengan risiko yang diketahui sejak awal.
2. Situasi Darurat yang Mendesak (Bukan untuk Gaya Hidup!)
Pengecualian berikutnya adalah ketika seseorang menghadapi kondisi darurat yang mengancam keselamatan jiwa, kesehatan, atau kebutuhan pokok yang tidak bisa ditunda.
Contoh situasi darurat meliputi:
• Kebutuhan pengobatan yang mendesak, seperti operasi penyelamatan jiwa.
• Kondisi kelaparan ekstrem yang bisa membahayakan nyawa karena tidak adanya makanan sama sekali.
Dalam situasi semacam ini, meskipun orang tersebut tidak yakin dapat membayar utang di kemudian hari, berutang menjadi diperbolehkan. Bahkan, dalam kondisi tertentu bisa menjadi wajib, demi menyelamatkan nyawa.
Namun, penting ditekankan bahwa utang dalam konteks darurat sangat berbeda dengan utang yang dilakukan demi memenuhi keinginan atau sekadar mengikuti tren gaya hidup.
Kesimpulan
Hindari Utang Jika Tidak Mampu Melunasi!
Berutang tanpa kemampuan atau keyakinan untuk melunasi, dan tanpa alasan darurat atau kejujuran kepada pemberi utang, hukumnya adalah haram.
Meskipun demikian, akad pinjam-meminjam (akad qardh) tersebut tetap sah secara hukum wadl’i (yaitu hukum yang berlaku dalam suatu transaksi). Namun, pelakunya tetap menanggung dosa karena telah melakukan perbuatan yang diharamkan dan menunjukkan sikap tidak bertanggung jawab.
Agar terhindar dari jeratan utang yang membebani di dunia maupun akhirat, penting bagi setiap individu untuk, Mengutamakan kejujuran, Mempertimbangkan kemampuan diri sebelum berutang, dan tidak menjadikan utang sebagai solusi instan tanpa pertimbangan matang.
Wallahu A’lam bi ash-Shawab
*Referensi:*
• Nihayatuz Zain
• Hasyiyah I’anah ath-Tahlibin
• Al-Fiqhul Manhaji
• Mughni al-Muhtaj
(Dirangkum Gus Aufan Nawal – Sekretaris LBM NU Jekulo Kudus/adb)

