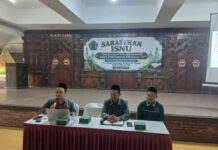




 Berdasarkan hasil Bahtsul Masail LBMNU di Ranting NU Pladen, Malam Ahad Pon, 16 J. Akhiroh 1447 H./06 Desember 2025 M.
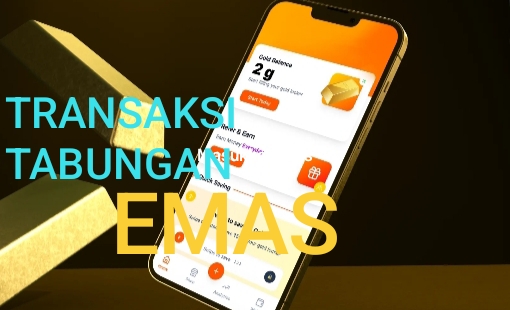
Perkembangan teknologi digital telah membawa perubahan besar dalam dunia ekonomi dan keuangan, termasuk dalam hal investasi emas. Jika dahulu investasi emas identik dengan pembelian emas fisik, kini masyarakat dapat menabung dan berinvestasi melalui platform digital yang disediakan oleh bank, Pegadaian, maupun perusahaan fintech yang telah terdaftar di Otoritas Jasa Keuangan (OJK). Kemudahan transaksi, fleksibilitas nominal pembelian, dan jaminan keamanan penyimpanan menjadikan emas digital semakin diminati.
Namun, seiring perkembangan tersebut, muncul pertanyaan fikih mengenai keabsahan akad dalam transaksi emas digital serta kewajiban zakat atas emas yang disimpan secara digital. Kajian ini berupaya menjelaskan kedua hal tersebut berdasarkan sudut pandang fikih kontemporer dan rujukan ulama klasik.
Mekanisme Menabung Emas Digital
Proses menabung emas digital pada dasarnya sangat sederhana. Pengguna hanya perlu mendaftar pada platform yang kredibel, melakukan verifikasi identitas, lalu dapat membeli emas sesuai harga real-time yang ditampilkan. Pembelian dapat dilakukan mulai dari nominal kecil, misalnya 0,01 gram atau sekitar Rp10.000. Setelah pembayaran berhasil, saldo emas langsung bertambah dan penyedia layanan akan menyimpan emas fisik tersebut di tempat penyimpanan yang aman.
Pengguna juga dapat menjual emas digital sewaktu-waktu melalui aplikasi, dan hasil penjualan dapat langsung ditransfer ke rekening bank. Jika saldo emas telah mencapai batas tertentu, pengguna dapat meminta emas tersebut dicetak secara fisik dengan menambah biaya cetak. Kemudahan ini membuat emas digital menjadi instrumen investasi yang likuid, mudah diakses, dan aman.
Analisis Fikih: Akad dalam Transaksi Menabung Emas Digital
Jenis Akad
Transaksi menabung emas digital dapat dikategorikan sebagai akad bai’ al-manfa’ah, yaitu jual beli manfaat. Dalam transaksi ini, yang ditransaksikan bukan emas fisik secara langsung, melainkan manfaat berupa kepemilikan atas emas yang disimpan secara digital. Manfaat ini memiliki nilai, dapat dimiliki, dan dapat dialihkan, sehingga sah dijadikan objek akad.
Para ulama menegaskan bahwa manfaat termasuk harta yang bernilai dan diperbolehkan dalam transaksi jual beli, selama manfaat tersebut jelas dan dapat dimiliki oleh pembeli.
Serah Terima (Taqabudh)
Salah satu hal penting dalam transaksi emas adalah adanya serah terima yang sah. Dalam emas digital, serah terima tidak terjadi secara fisik, tetapi secara virtual atau hukum (serah terima hukmiy) melalui pencatatan saldo di akun pengguna.
Serah terima semacam ini dipandang sah dalam fikih kontemporer selama:
1. Kepemilikan berpindah secara jelas.
2. Tidak ada unsur penangguhan yang menimbulkan syubhat riba.
3. Pembeli dapat memanfaatkan atau menjual kembali emas tersebut kapan pun.
Para ulama juga menyatakan bahwa serah terima melalui sistem pencatatan modern seperti transfer bank, pencatatan saldo, atau mutasi rekening dianggap sah dan dapat memenuhi unsur taqabudh.
Dengan demikian, transaksi emas digital dapat dikategorikan sebagai transaksi yang sah selama memenuhi prinsip transparansi, kepemilikan yang jelas, dan tidak ada unsur riba.
Kewajiban Zakat atas Emas Digital
Status Emas Digital sebagai Harta
Dalam fikih, emas dan perak adalah harta yang wajib dizakati karena keduanya merupakan alat tukar dan memiliki potensi berkembang.
Para ulama membagi harta menjadi tiga kategori:
1. Harta yang berkembang dengan sendirinya, seperti hewan ternak atau hasil tanaman.
2. Harta yang siap dikembangkan, seperti uang tunai dan barang dagangan.
3. Harta yang tidak berkembang dan tidak disiapkan untuk berkembang, seperti barang pribadi untuk dipakai.
Emas digital termasuk kategori kedua, yaitu “harta yang siap dikembangkan”, karena dapat diperjualbelikan, bernilai, dan dapat menghasilkan keuntungan. Karena itu, ia memiliki kedudukan yang sama dengan emas fisik dan uang tunai.
Syarat Zakat
Emas digital wajib dizakati apabila:
1. Mencapai nisab, yaitu senilai 85 gram emas.
2. Disimpan selama satu tahun penuh (haul).
Zakat yang dikeluarkan adalah 2,5% dari total nilai emas digital yang dimiliki.
Tidak ada syarat bahwa emas harus dicetak menjadi emas fisik terlebih dahulu. Kepemilikan digital sudah dianggap sah sebagai harta yang bernilai dan wajib dizakati.
Pandangan Ulama Kontemporer
Para ulama kontemporer berpandangan bahwa aset digital seperti saldo bank, uang elektronik, atau instrumen keuangan modern wajib dizakati selama memenuhi syarat harta berkembang.
Dengan logika yang sama, emas digital pun masuk kategori wajib zakat. Menunda pembayaran zakat dengan alasan emas belum dicetak tidak dibenarkan, karena nilai emas sudah dimiliki dan dapat dimanfaatkan.
Kesimpulan
Transaksi menabung emas digital menggunakan akad bai’ al-manfa’ah, yaitu jual beli manfaat berupa hak kepemilikan emas secara digital. Akad ini sah karena manfaat dapat menjadi objek jual beli.
Serah terima emas digital secara virtual dianggap sah secara fikih selama kepemilikan berpindah secara pasti dan tidak menimbulkan unsur riba.
Zakat emas digital tetap wajib apabila sudah mencapai nisab dan haul, meskipun belum dicetak menjadi emas fisik.
Emas digital termasuk kategori harta berkembang yang sejajar dengan emas fisik dan dana tabungan.
Dengan demikian, menabung emas digital bukan hanya sah secara syariat, tetapi juga memberikan kemudahan dan keamanan bagi masyarakat modern.
Namun, kewajiban zakat tetap harus diperhatikan agar harta yang dimiliki bersih dan membawa keberkahan.
Wallahu a’lam bi ash-Shawab
Referensi
• I’anah at-Thalibin
• Al-Asybah wa an-Nadlair
• Al-Fiqh al-Islami wa Adillatuhu
• Al-Mu’amalah al-Maliyyah al-Mu’asharah
• Al-Muhadzab
• Al-Hawi fi Fiqhi asy-Syafi’i
(Dirangkum Gus Aufan Nawal -Sekretaris LBM MWC NU Jekulo/adb)

